lista de inventar

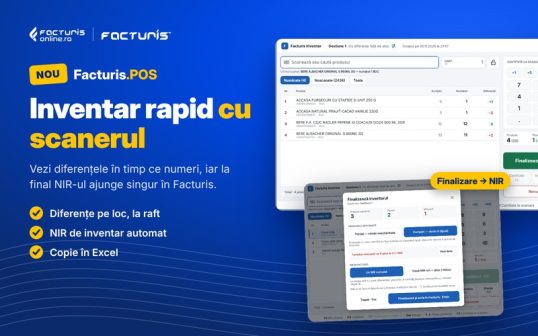
Inventar rapid cu Facturis.POS, pas cu pas

Inventarul este partea pe care o amână aproape toată lumea. De obicei înseamnă liste tipărite, numărători pe hârtie, cifre tăiate și rescrise, apoi ore întregi în care cineva introduce totul în program și abia la final află că un raft trebuie renumărat. Facturis.POS schimbă ordinea lucrurilor: faci inventarul direct pe calculatorul de la casă, cu scanerul pe care îl folosești deja la vânzare, vezi diferențele în timp ce numeri, iar la final ele ajung singure în Facturis Online, sub forma documentului de inventar. Cine poate face inventarul Dreptul de a face inventar se dă din Facturis Online, pe fiecare utilizator, separat de dreptul de vânzare. Așa poți avea casieri care doar vând, colegi care doar fac inventarul și responsabili de magazin care le pot face pe amândouă. Un utilizator cu ambele drepturi alege, imediat după ce își introduce parola, dacă intră în „Vânzare” sau în „Inventar”. Pentru cei care fac doar inventar există și o scurtătură separată pe desktop, „Facturis Inventar”, care deschide direct fereastra de inventar. Cine poate face inventarul Dreptul de a face inventar se dă din Facturis, pe fiecare utilizator, separat de dreptul de vânzare. Așa poți avea casieri care doar vând, colegi care doar fac inventarul și responsabili de magazin care le pot face pe amândouă. Un utilizator cu ambele drepturi alege, imediat după ce își introduce parola, dacă intră în „Vânzare” sau în „Inventar”. Pentru cei care fac doar inventar există și o scurtătură separată pe desktop, „Facturis Inventar”, care deschide direct fereastra de inventar. Tip Ce vezi Ce se întâmplă la final Cu diferențefață de stocul actual Scripticul, numărat, diferența, produsele nescanate Diferențele se scriu în Facturis ca NIR de inventar Doar scanarefără stoc Doar cantitățile numărate Se salvează un fișier text pentru importul în Facturis; stocul nu se modifică Pas cu pas Pornirea. După ce alegi gestiunea și tipul, inventarul începe imediat. Nu trebuie să îl termini dintr-o suflare: inventarul se salvează la fiecare scanare, iar dacă gestiunea are deja un inventar început, POS-ul îți propune să îl continui de unde ai rămas. Poți să numări un raion azi și restul mâine dimineață, fără să pierzi nimic, chiar dacă între timp calculatorul a fost închis. Scanarea produselor de pe raft. Fiecare scanare adaugă o bucată la produsul respectiv. Sub câmpul de scanare vezi în permanență ultimul produs scanat și totalul numărat până atunci, de exemplu „Coca cola — +24 (total 48 buc)”, așa că știi mereu unde ai ajuns fără să te uiți în tabel. Produsele care nu au cod de bare le cauți după denumire, exact ca la vânzare. Baxurile și cantitățile mari. Nimeni nu vrea să scaneze de 48 de ori aceeași sticlă. În câmpul CANT. (F3) scrii câte bucăți adaugă următoarea scanare, fie cu tastatura de pe ecran, fie cu butoanele rapide +1, +5, +10, +50 și +100. Dacă ai mai multe baxuri cu aceeași cantitate, de exemplu de câte 6 bucăți, apeși pe lacăt și cantitatea rămâne valabilă pentru toate scanările următoare, până îl deblochezi. Cine lucrează din tastatură poate scrie direct „12*cod” în câmpul de scanare. Iar dacă un produs lipsește complet de pe raft, îl treci cu cantitatea 0. Diferențele, pe măsură ce numeri. În inventarul cu diferențe, tabelul arată pentru fiecare produs scripticul, cantitatea numărată și diferența, cu plusurile marcate cu verde și minusurile cu roșu. Sub tabel ai un rând de total, iar în dreapta un rezumat cu numărul de produse numărate, plusuri și minusuri. Avantajul este că vezi o diferență suspectă în timp ce ești încă lângă raft, așa că o poți verifica pe loc, nu după câteva zile. Produsele pe care nu le-ai numărat încă. Fila „Nescanate” arată produsele care au stoc în gestiune, dar la care nu ai ajuns. Pe măsură ce le scanezi, ele dispar din această listă și trec la „Numărate”. Înainte de final, lista îți spune exact ce raft sau ce produs ai sărit. Corecturile. Dacă ai greșit o numărătoare, apeși F4 pe produs și scrii direct cantitatea corectă; diferența se recalculează pe măsură ce tastezi. F1 deschide informațiile produsului, cu stocul pe fiecare gestiune, util atunci când marfa poate fi în depozit, nu pe raft. Iar Del scoate complet un produs din inventar, dacă a fost scanat din greșeală. Finalizarea. Când ai terminat, apeși F9. POS-ul te întreabă ce faci cu produsele nescanate. La inventarul parțial, ele rămân cu stocul pe care îl au, așa că poți inventaria doar un raion sau doar o categorie. La inventarul complet, produsele nescanate sunt considerate lipsă: intră cu cantitatea 0 și apar pe minus. Dacă vrei să te mai uiți o dată peste ele înainte să decizi, butonul „Vezi lista” te duce înapoi la produsele nescanate. Ce ajunge în Facturis Online Înainte să scrie ceva, POS-ul recitește stocul din Facturis. Dacă în timpul inventarului s-a mai vândut sau s-a mai primit marfă, diferența se calculează față de stocul de acum, așa că după inventar stocul ajunge exact la cantitatea numărată. Diferențele se scriu apoi în Facturis ca NIR de inventar („Proces verbal de inventar”), în gestiunea inventariată. Poți alege cum să arate documentele: un singur NIR cumulat, cu plusurile și minusurile împreună, sau două NIR-uri separate, unul pentru plusuri și unul pentru minusuri, dacă așa le cere contabilul. Prețul de intrare trecut pe NIR este ultimul preț de intrare al fiecărui produs, ca valoarea diferențelor să fie realistă. Dacă Facturis nu răspunde în momentul finalizării, de exemplu pentru că a căzut internetul, inventarul nu se pierde: rămâne deschis și se reia trimiterea, fără ca documentele să se scrie de două ori. Totul funcționează la fel cu Facturis Desktop și cu Facturis Online. Copia în Excel După fiecare inventar finalizat, POS-ul salvează automat și un fișier Excel în folderul „Inventar”. Fișierul are în antet gestiunea, tipul inventarului, operatorul, datele de început și de final și referința NIR-ului creat în Facturis, iar dedesubt tabelul complet: Nr., cod EAN, produs, UM, scriptic, numărat, diferență și observații. Îl poți tipări pentru semnături, îl poți trimite contabilului sau îl poți păstra ca arhivă a fiecărui inventar. Tastele din inventar Ca și la vânzare, inventarul se poate face în întregime din scaner și tastatură, fără mouse. Tasta Acțiune F1Info produs F3Cantitate la scanare F4Cantitate numărată F9Finalizează inventarul DelScoate produsul ↑ ↓Alege produsul De ce merită Primul câștig este că dispar hârtia și introducerea de două ori: ce scanezi la raft ajunge direct în Facturis Online, fără liste de transcris și fără greșeli de tastare. Al doilea este că diferențele se văd pe loc. Dacă un minus pare prea mare, îl renumeri cât ești încă lângă raft, în loc să descoperi problema după ce documentele au fost deja înregistrate. Nu ai nevoie nici de echipamente separate: inventarul se face pe același calculator și cu același scaner pe care le folosești la vânzare, fără terminale dedicate și fără programe în plus. Și, pentru că inventarul se salvează la fiecare scanare, îl poți împărți pe mai multe zile sau pe mai multe ture, fără grija că se pierde ceva. Facturis.POS, cu tot cu inventarul rapid, este inclus în abonament, atât la Facturis Online, cât și la Facturis Desktop.
0

Registre contabile 2020: Ce registre sunt obligatorii pentru firma ta

Companiile sunt obligate să întocmească și să țină anumite registre, așa cum prevede legislația în vigoare. Cele mai importante dintre ele sunt registrele contabile, despre care scriem astăzi. Pe partea de contabilitate, orice companie trebuie să aibă trei mari registre, conform Ordinului Ministerului Finanțelor 2.634/2015. Acestea sunt Registrul-jurnal, Registrul-inventar și Cartea mare, ultimul fiind valabil numai la contabilitatea în partidă dublă. Acestea trebuie păstrate în arhiva firmei timp de zece ani. Aceste registre trebuie folosite în strictă concordanță cu destinația pe care o au și trebuie să fie ordonate și completate astfel încât să permită în orice moment identificarea și controlul operațiunilor contabile făcute de o companie. Ca formă, registrele de contabilitate pot fi registre, foi volante sau listări informatice. Numerotarea paginilor registrelor se face în ordine crescătoare și volumele se numerotează în ordinea completării. Registrul-jurnal În Registrul-jurnal se trec cronologic toate operațiunile economico-financiare efectuate de o firmă. Acesta se întocmește lunar, potrivit actului normativ amintit, prin înregistrarea cronologică a documentelor financiar-contabile în care se reflectă mișcarea elementelor de natura activelor, datoriilor și capitalurilor proprii ale companiei. Dacă firma are subunități în mai multe zone, care conduc contabilitatea până la balanță de verificare, Registrul-jurnal se întocmește de către acele subunități. În orice caz, numerotarea paginilor este făcută în ordine crescătoare și volumele se numerotează în ordinea completării lor. Dacă sunt folosite jurnale auxiliare, în Registrul-jurnal se poate trece totalul lunar al fiecăruia. „În condiţiile conducerii contabilităţii cu ajutorul sistemelor informatice de prelucrare automată a datelor, fiecare operaţiune economico-financiară se înregistrează prin articole contabile, în mod cronologic, după data de întocmire sau de intrare a documentelor în entitate”, este subliniat în ordinul de ministru. Iată cum se completează coloanele registrului: coloana 1: se înscrie numărul curent al operațiunilor înregistrate începând de la 1 ianuarie (sau de la începutul activității), până la sfârșitul exercițiului financiar (sau încetarea activității); coloana 2: se trece data (anul, luna, ziua) când se efectuează înregistrarea în registru; coloana 3: se trece felul, numărul și data documentului justificativ care stă la baza operațiunilor economice (factura, chitanța etc.) sau ale jurnalului auxiliar (jurnalul privind operațiunile de casă și bancă, jurnalul decontărilor cu furnizorii etc.); coloana 4: se înscriu explicațiile în legătură cu operațiunea respectivă (se completează doar când este cazul); coloanele 5 și 6: se trece simbolul conturilor debitoare și creditoare; coloanele 7 și 8: se trec sumele totale, debitoare și creditoare din documentul justificativ (e bine să știi că sumele debitoare și sumele creditoare trebuie totalizate lunar). Atenție! Registrul-jurnal trebuie editat dacă inspectorii de stat cer asta și pentru necesitățile companiei. Registrul-inventar În Registrul-inventar se trec elementele de natura activelor, datoriilor și capitalurilor proprii, grupate în funcție de natura lor, inventariate de entitate. Acest tip obligatoriu de registru trebuie întocmit la începutul activității, la sfârșitul exercițiului financiar sau la încetarea activității (fără ștersături, fără spații libere), pe baza datelor din listele de inventariere și procesele-verbale de inventariere a elementelor de natura activelor, datoriilor și capitalurilor proprii, prin gruparea acestora pe conturi sau grupe de conturi. De asemenea, dacă o firmă are subunități în diferite zone, care conduc contabilitatea până la nivel de balanță de verificare, Registrul-inventar trebuie întocmit de către acele subunități. „Registrul-inventar se completează pe baza inventarierii faptice a elementelor de natura activelor, datoriilor şi capitalurilor proprii grupate după natura lor, conform posturilor din bilanţ. În cazul în care inventarierea are loc pe parcursul anului, datele rezultate din operaţiunea de inventariere se actualizează cu intrările şi ieşirile din perioada cuprinsă între data inventarierii şi data încheierii exerciţiului financiar, datele actualizate fiind apoi cuprinse în Registrul-inventar. Operaţiunea de actualizare a datelor rezultate din inventariere se va efectua astfel încât la sfârşitul exerciţiului financiar să fie reflectată situaţia reală a elementelor de natura activelor, datoriilor şi capitalurilor proprii”, este explicat în Ordinul 2.634/2015. În cazul creanțelor și al obligațiilor față de terțe entități, acestea se inventariază în baza confirmării extraselor soldurilor conturilor analitice debitoare și creditoare sau a punctajelor reciproce. La încetarea activității, reglementările în vigoare prevăd că Registrul-inventar se completează cu valoarea elementelor de natura activelor, datoriilor și capitalurilor proprii inventariate faptic la acea dată. Referitor la completarea coloanelor registrului, iată ce trebuie reținut: coloana 1: se înscrie numărul curent al operațiunilor înregistrate în ordine cronologică, de la deschiderea registrului până la sfârșitul exercițiului financiar (sau până la încetarea activității); coloana 2: vor fi recapitulate elementele inventariate, detaliat pe fiecare cont de activ și de pasiv, conturile de valori materiale putând fi defalcate pe gestiuni; coloana 3: se înscrie valoarea contabilă a elementelor inventariate (valoarea contabilă a unui activ este valoarea la care acesta este recunoscut după ce se deduc amortizarea acumulată, pentru activele amortizabile, și ajustările acumulate din depreciere sau pierdere de valoare); coloana 4: se înscrie valoarea de inventar a elementelor de natura activelor, datoriilor și capitalurilor proprii, stabilită la evaluarea la inventariere (pe baza listelor de inventariere și a proceselor-verbale de inventariere); coloana 5: se trec diferențele din evaluare, calculate ca diferență între valoarea contabilă și valoarea de inventar; coloana 6: se menționează cauzele diferențelor (deprecieri, dezmembrări, dezasortări, calamități, terți neidentificați etc.). Cartea mare În Cartea mare se trec lunar și sistematic, prin regruparea conturilor, mișcarea și existența tuturor elementelor de natura activelor, datoriilor și capitalurilor proprii, la un moment dat. Acest registru poate fi înlocuit, teoretic, cu Fișa de cont pentru operațiuni diverse. Conform regulilor în vigoare, Cartea mare se folosește pentru stabilirea rulajelor lunare și a soldurilor pe conturi sintetice, la entitățile care aplică forma de înregistrare „pe jurnale”, verificarea înregistrărilor contabile efectuate, întocmirea balanței de verificare. Cartea mare se întocmește lunar, pe măsură ce sunt înregistrate operațiunile, pentru debitul și pentru creditul fiecărui cont sintetic. Iar registrul se completează în baza documentelor justificative, documentelor centralizatoare și jurnalelor. Mai precis, completarea se face după cum urmează: rulajul creditor se reportează din jurnalul contului respectiv, într-o singură sumă, fără desfășurarea pe conturi corespondente; sumele cu care a fost debitat contul respectiv în diverse jurnale se reportează din acele jurnale, obținându-se defalcarea rulajului debitor pe conturi corespondente; soldul debitor sau creditor al fiecărui cont se stabilește în funcție de rulajele debitoare și creditoare ale contului respectiv, ținându-se seama de soldul de la începutul exercițiului financiar (care se înscrie pe rândul destinat în acest scop). Registrul de casă și statul de salarii În plus, tot pe partea de contabilitate, mai trebuie amintite Registrul de casă și Statul de salarii. Registrul de casa se întocmește zilnic, pe baza documentelor justificative de încasări și plăți, acesta servind ca document de înregistrare operativă a încasărilor și plăților în numerar efectuate prin casierie, ca document de stabilire zilnică a soldului de casă și ca document de înregistrare în contabilitate a operațiunilor de casă. Al doilea servește ca document pentru calculul drepturilor bănești cuvenite salariaților, al contribuțiilor și al altor sume datorate, dar și ca document justificativ de înregistrare în contabilitate. Prin excepție, acesta se păstrează în arhivă timp de 50 de ani.
0

Inventarul

Definirea inventarului Inventarul este documentul în care sunt trecute și evaluate, cantitativ și valoric, materialele aflate în stocul unei gestiuni la un moment dat, în care pot interveni modificări după inventariere. Utilizarea inventarului Lista de inventariere servește la: Inventarierea valorilor materiale aflate în gestiunile unității; Justificarea înregistrărilor în evidența magaziilor și în contabilitate a plusurilor și minusurilor constatate; Întocmirea Registrului de inventariere; Centralizarea operațiilor de inventariere. (mai mult…)
0