Minighid de informare antreprenorială
Dacă esți antreprenor, faci parte dintr-o lume în care nuanțele de gri sunt predominante. Un spațiu în care delimitările alb-negru sunt în cea mai mare parte absente. Această realitate poate reprezenta un impediment pentru un antreprenor care dorește să cunoască cu claritate anumite aspecte ce guvernează afacerea condusă de el. Totuși, mediul de business actual înseamnă navigarea prin ape tulburi cel mai adesea și gestionarea unor situații în care nu deții absolutul și unde informațiile nu sunt certe.
Tematica încasărilor și a plăților unei firme fac parte din peisajul descris mai sus. Există destul de multe confuzii cu privire la aceste două concepte iar cei care conduc afaceri de cele mai multe ori nu fac distincție între informația corectă și cea eronată.
Ai facturat însă contul tău bancar este gol?
În practica de afaceri cele două aspecte nu sunt sinonime, cifrele din cadrul facurilor întocmite nu sunt întotdeauna oglinda contului bancar sau nu se reflectă întotdeauna în încasări. Ai efectuat o cheltuială iar aceasta nu se vede în cadrul contului bancar? Nu întotdeauna o cheltuială efectuată devine plată și apare și pe extrasul de cont.
Atunci când discutăm despre încasări și plăți ne referim la două elemente principale ce definesc sănătatea financiară a companiei. O evidență cât mai clară a acestora nu este un moft a factorilor de decizie ci o necesitate care ne ajută să ne poziționăm corect cu privire la doi parametrii fără de care afacerea nu poate fi definită din punct de vedere financiar. O evidență bine structurată te va ajuta să cunoști care sunt datoriile care au fost achitate, ce obligații mai sunt de plătit, ce încasări ai efectuat în perioada de referință și care sunt crenațele care mai trebuie încasate.
În cadrul acestui material, îți vom oferi informații cu privire la nuanțele corecte a acestor două noțiuni care adesea sunt interpretate greșit de către antreprenori precum și cu privire la modul în care poți să urmărești eficient încasările și plățile firmei tale.
La ce se referă noțiunea de încasare?
Conceptul de încasare pare un fenomen destul de bine cunoscut de către toți antreprenorii. Cel mai adesea însă există o serie de confuzii între această noțiune și cea legată de realizarea de venituri. Întotdeauna, încasarea este legată de noțiunea de creanță. Conform reglementărilor contabile, creanțele reprezintă dreptul entității de a primi la un anumit termen un echivalent valoric ca urmare a faptului că a livrat bunuri, a prestat servicii, a executat lucrări sau din alte operațiuni. Deci, încasarea face referire la o anumită sumă de bani primită în schimbul unei prestații sau a unei contravalori de bunuri.
De ce încasarea nu trebuie să fie confundată cu noțiunea de venit?
Pentru a evidenția diferența dintre încasare vs venit putem să ne gândim la următorul exemplu: o companie prestează în data de 15 a lunii octombrie un serviciu către clientul X. Pentru aceasta este emisă o factură care cuprinde tariful serviciului prestat. Emiterea facturii respective coincide cu evidențierea venitului în contabilitate. Acest aspect nu înseamnă automat și încasarea. Încasarea se poate realiza la o dată ulterioară evidețierii venitului. În acest fel, evidențierea venitului nu este similară cu încasarea.
De ce încasarea nu trebuie să fie confundată cu noțiunea de profit?
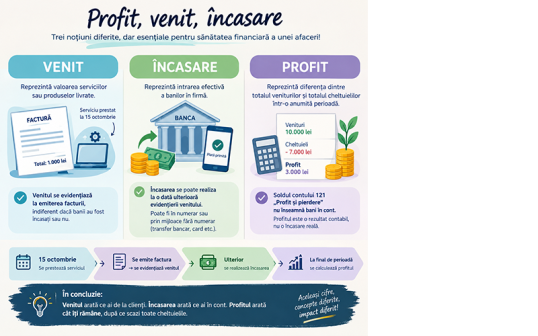
O altă confuzie pe care am constatat-o în practică antreprenorială este legată de cea în care cei care conduc afaceri asimilează noțiunea de profit cu încasările. Așa cum menționam anterior, încasarea face referire la intrarea de numerar în entitate, fie în formă fizică, bani cash, fie prin intermediul mijloacelor de încasare fără numerar. Atunci când însă discutăm despre profit, ne referim la diferența dintre totalul veniturilor și totalul cheltuielilor într-o anumită perioadă de referință. Cel mai adesea, atunci când conducătorii de afaceri vizualizează în cadrul balanței de verificare sold credit la contul 121 Profit și pierdere ei se așteaptă ca această valoare să figureze în contul lor bancar. Soldul contului 121 Profit și pierdere nu reflectă încasări sau o valoarea reală cash sau în contul bancar care să fie disponibilă imediat.
Punctual, în cadrul imaginii de mai jos regăsim imaginea concretă a celor 3 concepte:
Imagine generată cu IA
Atunci când dicutăm despre încasări, putem să corelăm conceptul cu următoarele tipuri de documente: chitanțe, ordine de plată, extras de cont. La moment actual, cel mai adesea încasările se realizează în prezența mijloacelor de încasare fără numerar, adică prin intermediul transferului bancar. În cadrul procesului financiar-contabil, persoanele responsabile înregistrează încasările pe baza informațiilor din extrasul de cont. Cel mai adesea aceste date sunt culese manual. Atunci când sunt înregistrate de către contabil din cadrul extrasului de cont există inevitabil o serie de riscuri legate de:
1. Omiterea unei încasări;
2. Înregistrarea unei încasări pe un client eronat (atunci când alegem creanța, există posibilitatea de a selecta clientul X în loc de clientul Y);
3. Înregistrarea încasărilor de pe debitul extrasului de cont (având în vedere un extras de cont amplu, există posibilitatea să confundăm sumele din debitul creditului 5121 și să le considerăm încasări);
4. Înregistrarea duală a unei încasări. O altă eroare ce denaturează situația financiară a companiei este reprezentată de dublarea unei încasări. Din neatenție, persoana care prelucrează datele financiar-contabile poate înregistra de două ori aceeași încasare;
5. Introducerea unei valori eronate. În loc de înregistrarea valorii de 20 500 de lei, este înregistrată valoarea de 2050 de lei. Acest aspect denaturează întreaga situație a soldului clienților și compromite imaginea reală a soldului extrasului de cont;
6. Utilizarea unui cont contabil eronat. O altă greșeală întâlnită frecvent în practică este reprezentată de utilizarea unui cont de venit în locul unui cont de creanță, confundând noțiunea de încasare cu ideea de venit realizat;
7. Nesoldarea corectă a facturii. Factura care face obiectul încasării încă mai deține sold deși aceasta a fost încasată pe baza datelor din extrasul de cont, ceea ce înseamnă faptul că cel care prelucrează datele nu a stins creanța la care făcea referire operațiunea de încasare;
8. Confundarea transferurilor între conturile proprii cu o încasare. Deoarece informația legată de transferul între conturilor proprii se regăsește tot în creditului extrasului de cont, aceasta poate fi confundată relativ ușor cu o încasare;
9. Neconcordanțe din soldului contului 5121 și soldul contului bancar. Una dintre erorile principale apărute în urma greșelilor enumerate mai sus este reprezentată de faptul că nu mai identificăm corelarea soldului contului 5121 Conturi la bănci în lei cu existentul la finele perioadei din cadrul contului bancar al companiei.
Regăsim așadar mai sus o listă cu 9 tiprui de erori care pot să apară în practică în urma înregistrării manual a extrasului de cont în contabilitate. Iată mai jos imaginea clară a acestora.
Imagine generată cu IA
Acum că ai văzut 9 aspecte legate de posibilitatea apariției erorii în înregistrarea manuală a încasărilor din cadrul extrasului de cont în contablitate, nu poți să nu te întrebi care ar fi soluția diminuării acestora? Una dintre cele mai eficiente soluții este să apelăm cât mai puțin la munca manuală și să automatizăm sarcinile de natură repetitivă.
Verificarea manuală a încasărilor-când banca și facturile nu ,,comunică” între ele
Introducerea manuală a încasărilor și verificarea acestora este o activitate consumatoare de timp pentru persoana care se ocupă de acest aspect. Lucrurile se complică atunci când sarcina introducerii informațiilor legate de încasări și plăți a fost finalizată dar la momentul verificării corectitudinii apar o serie de erori care te fac să pierzi și mai mult timp în identificarea lor. Devine astfel frustrant pentru utilizator.
Pentru că ne pasă de timpul utilizatorului și dorim ca acesta se beneficieze de cea mai bună experiență în utilizarea aplicațiilor noastre, am dezvoltat un modul de conturi bancare care citește automat toate tranzacțiile din bănci și le asociază cu facturile emise. Astfel, sarcina utilizatorului rămâne doar cea de verificare a omisiunii anumitor tranzacții, dacă este cazul. Deci, o mare parte din sarcini în acest spectru se realizează manual iar utilizatorul intervine doar acolo unde este cazul. Gradul de acuratețe a informațiilor se maximiează în acest caz, aspect cu implicații extrem de favorabile asupra corectitudinii și completitunii informațiilor din contabilitate. Practic, timpul investit pentru identificarea și înregistrarea individuală a încasărilor dispare iar riscul de eroare devine mult mai ușor de controlat.
La momentul actual, aspectul eficientizării muncii contabile deține cu totul alte nuanțe decât acum un deceniu. Astăzi, fluidizarea muncii contabilului este posibilă prin integrarea la nivelul activităților derulate a sistemelor moderne.
În ceea ce privește plățile unei companii, acestea fac referire la o ieșire de numerar sau din contul de disponibil la bancă pentru achitarea unei datorii, indiferent de natura acesteia: comercială, fiscală, salarială, bugetară etc. Am putea spune faptul că plățile nu reprezintă cea mai favorabilă parte pentru un antreprenor sau conducător de companiei. Totuși, acestea, alături de încasări, reprezintă printre cele mai comune operațiuni realizate în cadrul companiilor. La fel ca în cazul încasărilor, și în situația plăților aspectele sunt similare. La momentul înregistrării manuale în contabilitate a acestora, pot să fie identificate o serie de erori care pot denatura întregul proces financiar-contabil.
Urmărirea încasărilor și plăților reprezintă un aspect important pentru compania ta. Nu este suficient să cunoști statusul companiei tale cu privire la facturile emise către clienți sau primite de la furnizori. Este important să ai o imagine clară cu privire la banii care intră în firmă precum și cu cei care ies. De ce este important să urmărești încasările? Monitorizarea încasărilor reprezintă un aspect important întrucât banii primiți din prestarea de servicii, comercializarea de bunuri ori executarea de lucrări formează o parte din cashflow-ul companiei tale. În afara acestora, compania nu poate să își acopere datoriile. De ce este important să urmărești plățile? Plățile realizate către furnizori, salariați, bugetul de stat etc. trebuie urmărite cu rigurozitate pentru a evita întârzierile care pot să atragă numeroase blocaje ce poate afecta fluxul operațiunilor companiei.
O soluție eficientă de urmărire a încasărilor și plăților unei companii este reprezentată de automatizarea manierei de realizare a acestor două operațiuni prin posibilitatea citirii operațiunilor din cadrul extraselor de cont și asocierii cu facturile emise și facturile primite. De asemenea, pentru a urmări încasările și plățile aferente unei perioade de referință este util să conturăm un tabloul de bord managerial care să includă și acești doi parametrii.
Atunci când discutăm despre bunăstarea financiară a companiilor, un barometru important este legat de aspectul încasărilor și a plăților. În acest sens, este important ca fiecare deținător de business să gestioneze eficiente cele două aspecte și să identifice metodele cele mai potritive pentru a se asigura de evidența corectă a acestora și de urmărirea lor în timp util.
Referințe principale de informare
Legea nr. 70 din 2 aprilie 2015 pentru întărirea disciplinei financiare privind operațiunile de încasări și plăți în numerar și pentru modificarea și completarea Ordonanței de urgență a Guvernului nr. 193/2002 privind introducerea sistemelor moderne de plată, Publicat în Monitorul Oficial nr. 242 din 9 aprilie 2015.
Ordin nr. 1.802 din 29 decembrie 2014 (*actualizat*) pentru aprobarea Reglementărilor contabile privind situaţiile financiare anuale individuale şi situaţiile financiare anuale consolidate (actualizat până la data de 1 februarie 2017*), Ministerul Finanţelor Publice.
20
OCT.
2026